1. ¿Qué son los mercados de futuros?
Los mercados de futuros son espacios organizados donde compradores y vendedores negocian contratos cuyo valor depende del precio futuro de un activo. Estos activos pueden ser materias primas, como el petróleo, el oro, el trigo y el maíz, o instrumentos financieros, como índices bursátiles, divisas y tasas de interés. A diferencia de la compra tradicional de una acción, operar futuros implica asumir obligaciones contractuales estandarizadas, con fechas de vencimiento y condiciones definidas por la bolsa.
Su principal función económica es permitir que empresas, productores, inversionistas y operadores administren el riesgo asociado a los cambios de precios. Por ejemplo, un agricultor puede protegerse ante una posible caída del precio de su cosecha, mientras que una empresa consumidora puede reducir la incertidumbre sobre el costo de sus materias primas. Al mismo tiempo, los especuladores participan buscando obtener beneficios de las fluctuaciones del mercado, asumiendo los riesgos correspondientes.
2. Los primeros antecedentes: el comercio y la necesidad de anticipar los precios
La idea de negociar hoy las condiciones de una transacción futura surgió mucho antes de las modernas plataformas financieras. Durante siglos, los comerciantes tuvieron que afrontar la incertidumbre de los precios, las dificultades del transporte y los cambios en la oferta y la demanda. Un mercader que compraba productos en una región distante no siempre sabía cuánto valdrían cuando llegaran a su destino.
De manera similar, los productores agrícolas podían sufrir pérdidas cuando una cosecha abundante provocaba una caída de precios. Estas dificultades impulsaron acuerdos en los que las partes establecían anticipadamente el precio, la cantidad y las condiciones de entrega de una mercancía. Aunque aquellos acuerdos no siempre tenían las características de los contratos de futuros modernos, sentaron las bases de una idea fundamental: reducir la incertidumbre mediante compromisos comerciales establecidos con anticipación. Con el crecimiento del comercio internacional, surgió la necesidad de crear mercados más organizados, transparentes y confiables.
3. Chicago: el lugar donde nacen los mercados modernos de futuros
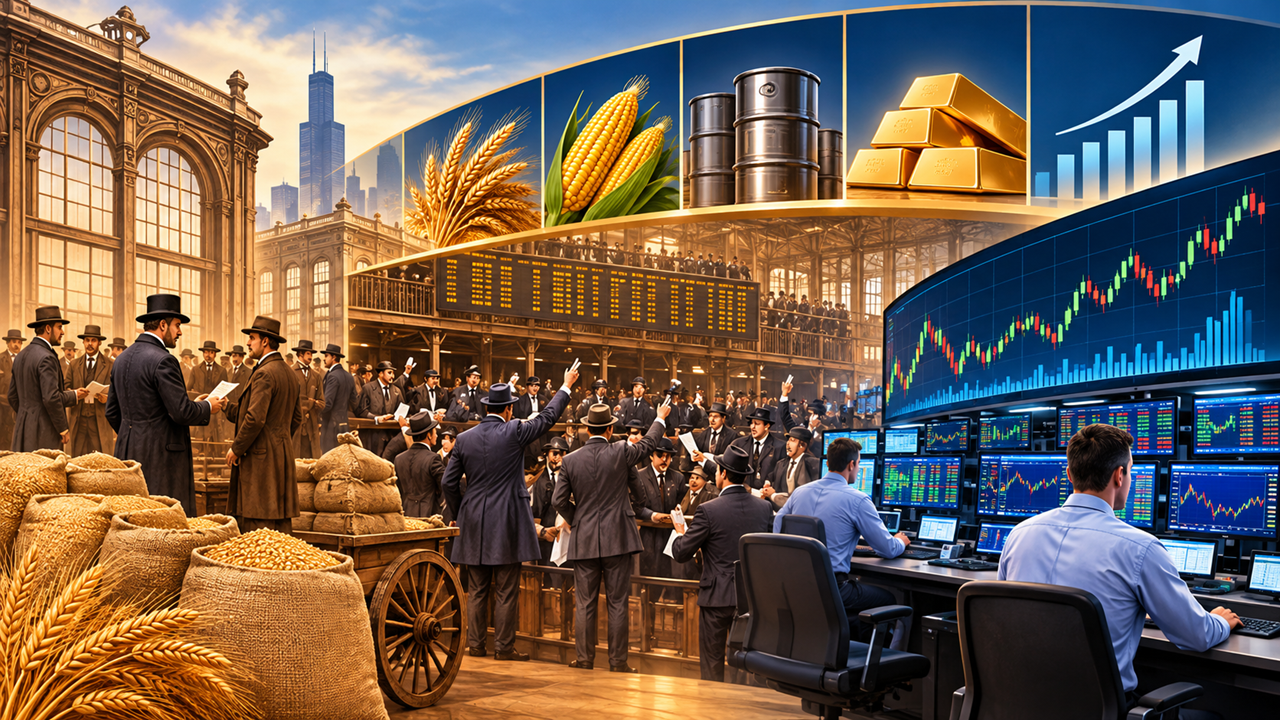
Uno de los acontecimientos más importantes en la historia de los futuros ocurrió el 3 de abril de 1848, cuando se fundó la bolsa conocida como Chicago Board of Trade (CBOT). Chicago se había convertido en un importante centro comercial gracias a su conexión con las regiones agrícolas del Medio Oeste estadounidense y a la expansión de los canales, los ferrocarriles y las rutas de transporte.
Los comerciantes necesitaban un lugar donde productores, intermediarios y compradores pudieran encontrarse para negociar granos bajo reglas comunes. Inicialmente, se negociaban mercancías y acuerdos de entrega futura; posteriormente, el mercado avanzó hacia contratos más uniformes. En 1865, la CBOT formalizó los contratos de futuros con reglas estandarizadas y mecanismos de garantías. Este cambio fue decisivo: facilitó que distintos participantes negociaran contratos comparables, sin tener que renegociar individualmente todas sus condiciones. Así se estableció uno de los pilares del mercado moderno de futuros.
4. De los acuerdos privados a los contratos estandarizados
Antes de la estandarización, dos comerciantes podían acordar directamente la venta futura de una mercancía, definiendo la cantidad, la calidad, el precio y la fecha de entrega según sus necesidades. Estos acuerdos, conocidos como contratos a plazo (forwards), ofrecían flexibilidad, pero también podían generar desacuerdos y dificultades si una de las partes incumplía. Las bolsas de futuros ayudaron a resolver parte de estos problemas mediante contratos con especificaciones uniformes.
Cada contrato define aspectos como el activo subyacente, el tamaño, la calidad cuando corresponde, los meses de vencimiento y las condiciones de liquidación. Por ejemplo, un contrato agrícola puede establecer una cantidad específica de grano, mientras que un futuro sobre un índice bursátil sigue el valor de una referencia financiera. La estandarización permite que los operadores compren y vendan contratos equivalentes dentro de un mercado común. En lugar de negociar cada condición, los participantes compiten principalmente mediante sus ofertas de compra y venta, contribuyendo a la formación pública de precios.
5. ¿Cómo se desarrolla una bolsa de futuros?
Una bolsa no surge únicamente porque exista interés en comprar y vender un producto. Necesita una estructura institucional que establezca reglas, reúna participantes y permita ejecutar las operaciones de forma ordenada. Su desarrollo comienza cuando existe una necesidad comercial suficientemente importante, como la protección frente a las fluctuaciones del precio de los granos, la energía o las divisas.
Posteriormente, se definen los contratos, los horarios, los vencimientos y los mecanismos de negociación. También se necesitan intermediarios autorizados, sistemas de supervisión, procedimientos para resolver disputas y una infraestructura de compensación que ayude a gestionar el riesgo de incumplimiento.
La liquidez es otro elemento esencial: cuanto más activa sea la participación de compradores y vendedores, mayores serán las posibilidades de encontrar contrapartes y ejecutar operaciones con precios competitivos. Cuando una bolsa consigue atraer participantes comerciales e inversionistas, sus contratos pueden convertirse en referencias de precios utilizadas por empresas y mercado de todo el mundo.
6. La cámara de compensación: una pieza fundamental del sistema
Uno de los avances que fortaleció los mercados organizados fue la creación de mecanismos de compensación y liquidación. La cámara de compensación (clearinghouse) se sitúa en el centro de este proceso y, en los mercados que utilizan compensación central, actúa como contraparte de cada comprador y vendedor. Esto contribuye a reducir la exposición directa entre los participantes y permite gestionar el riesgo mediante garantías, controles y procedimientos establecidos.
Para operar futuros, los participantes deben cumplir requisitos de margen, cuyo importe depende del contrato y de las condiciones del mercado. El margen no es simplemente una comisión ni necesariamente el pago de una parte del activo: es una garantía destinada a cubrir posibles pérdidas. Además, las ganancias y pérdidas de las posiciones se ajustan conforme a las reglas de liquidación aplicables. Estos mecanismos no eliminan todos los riesgos, pero ayudan a que el mercado funcione de manera más ordenada y confiable.
7. La expansión de los futuros: de los productos agrícolas a los mercados financieros
Durante sus primeras etapas, los futuros estuvieron vinculados principalmente a productos agrícolas. Con el paso del tiempo, las bolsas ampliaron su oferta para responder a las necesidades de otras industrias y del sistema financiero. El comercio de metales, productos energéticos y mercancías industriales incorporó nuevas oportunidades para administrar el riesgo de precios. Más adelante, aparecieron contratos basados en instrumentos financieros, como bonos, tasas de interés, divisas e índices bursátiles.
Esta transformación permitió que empresas, bancos, fondos de inversión y operadores individuales utilizaran futuros sin necesidad de comprar o almacenar físicamente la mercancía relacionada con cada contrato. Por ejemplo, un operador puede negociar futuros sobre el índice Nasdaq-100 para expresar una expectativa sobre el mercado tecnológico estadounidense, mientras que una compañía energética puede utilizar futuros de petróleo para gestionar su exposición a los cambios del precio del crudo. La expansión de estos productos convirtió las bolsas de futuros en una parte esencial de los mercados financieros globales.
8. De las ruedas de negociación a las plataformas electrónicas
Durante buena parte de los siglos XIX y XX, numerosas operaciones se realizaban mediante negociación presencial en los llamados trading pits, donde los operadores comunicaban sus ofertas y aceptaban transacciones mediante señales y voces. Este sistema exigía experiencia, rapidez y conocimiento de las reglas de negociación. La evolución tecnológica cambió radicalmente este modelo. Las plataformas electrónicas permitieron transmitir órdenes a través de redes informáticas, consultar precios en tiempo real y participar desde distintas ubicaciones geográficas. Un hito importante fue el desarrollo de CME Globex, la plataforma electrónica asociada a CME, que contribuyó a ampliar el acceso a sus mercados.
La negociación electrónica también facilitó el uso de algoritmos, la ejecución automatizada de órdenes y el análisis de grandes cantidades de datos. Hoy, muchos operadores pueden observar gráficos, profundidad de mercado, volumen negociado y movimientos de precios desde una computadora. Sin embargo, disponer de tecnología avanzada no garantiza resultados positivos: la calidad de las decisiones y la gestión del riesgo siguen siendo fundamentales.
9. Las principales bolsas de futuros del mundo
Actualmente, distintas bolsas ofrecen contratos especializados que conectan a productores, empresas, instituciones financieras y operadores de todo el mundo. Entre las más importantes se encuentra CME Group, que reúne mercados como CME, CBOT, NYMEX y COMEX, con contratos sobre índices bursátiles, tasas de interés, divisas, productos agrícolas, energía y metales. Otra organización relevante es Intercontinental Exchange (ICE), conocida por sus mercados de energía, materias primas y productos financieros.
En Europa, Eurex destaca por sus derivados sobre índices y tasas de interés. Cada bolsa establece las especificaciones de sus contratos y sus reglas de negociación, mientras que las autoridades competentes supervisan los mercados conforme a la legislación aplicable. La competencia entre bolsas impulsa la innovación, amplía la variedad de productos y favorece el desarrollo de una infraestructura financiera internacional. Para los operadores, conocer estas instituciones ayuda a comprender dónde se negocian los contratos y qué características tiene cada mercado.
10. El futuro de las bolsas y la importancia de la educación financiera
Los mercados de futuros continúan evolucionando con la automatización, el análisis de datos, la conectividad internacional y el desarrollo de nuevas herramientas para administrar el riesgo. Actualmente, un operador minorista puede acceder a contratos sobre índices como el S&P 500 y el Nasdaq-100, así como a futuros de materias primas, mediante un intermediario autorizado y una plataforma compatible.
Esta accesibilidad representa una oportunidad educativa, pero también exige responsabilidad. Los futuros utilizan apalancamiento: una garantía relativamente pequeña permite controlar una exposición contractual considerable, por lo que los movimientos adversos pueden generar pérdidas importantes. Antes de operar, es necesario comprender el valor del tick, el tamaño del contrato, los vencimientos, los márgenes, los costos y las reglas de liquidación. También conviene practicar en simulación y definir límites de riesgo antes de comprometer capital real.
En definitiva, las bolsas de futuros nacieron de una necesidad comercial concreta y evolucionaron hasta convertirse en mercados globales. Entender su historia y funcionamiento es el primer paso para estudiar sus oportunidades, reconocer sus riesgos y desarrollar una metodología de negociación disciplinada.
Como siempre, la formación y el control del riesgo son lo primero. Consulte la información completa