

El actual mercado alcista del S&P 500 cumple oficialmente cuatro años el lunes 12 de octubre de 2026, registrando una increíble ganancia acumulada de aproximadamente el 119 % desde que tocó fondo en 3.577,03 puntos el 12 de octubre de 2022. Históricamente, superar el umbral de los cuatro años es un indicador de impulso muy significativo, aunque la trayectoria del mercado más allá de este punto varía considerablemente.
Contexto histórico: Alcanzar el hito de los 4 años
El repunte actual es solo el séptimo mercado alcista desde 1957 (año en que el índice adoptó su formato de 500 valores) que alcanza su cuarto aniversario. La historia ofrece un patrón muy claro y tranquilizador para los hitos de esta duración: todos los mercados alcistas del S&P 500 que llegaron al cuarto año continuaron su marcha más allá de ese punto.
El comportamiento de esos seis ciclos anteriores durante y después de su cuarto año determina cómo evalúan los inversores los riesgos actuales:
- El rendimiento posterior al aniversario: De los seis mercados alcistas anteriores, cinco perduraron hasta alcanzar al menos los cinco años o más.
- Las variaciones en las ganancias: El mercado alcista de 1957 alcanzó su punto máximo apenas 7 semanas después del cuarto año, ganando solo un 7 % adicional. Por el contrario, el histórico mercado de 2009 más que duplicó su valor tras cumplir cuatro años, y el legendario auge tecnológico iniciado en 1987 casi se cuadruplicó antes de alcanzar su máximo en marzo de 2000.
- La advertencia sobre caídas en el quinto año: Si bien los datos de Truist Advisory Services señalan que el quinto año de un mercado alcista genera históricamente una rentabilidad media del 12 % y una mediana del 15 %, también conlleva una corrección máxima intraanual promedio del 14 %.
- Los casos que estuvieron a punto de fracasar: Este repunte actual estuvo a punto de colapsar técnicamente en sus inicios. En la primavera de 2025, el S&P 500 cayó un 18,9 % según los precios de cierre. Dado que logró recuperarse justo antes de alcanzar el umbral del 20% que define un mercado bajista, el ciclo continuó su curso.
Proyecciones futuras para 2026 y 2027
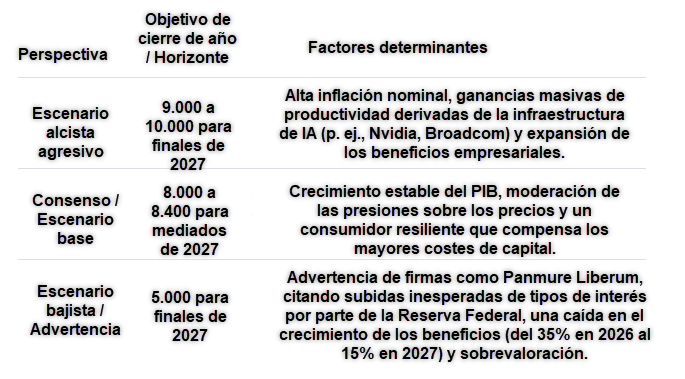
A medida que el mercado avanza hacia las etapas finales de este ciclo, las proyecciones consensuadas de las principales firmas de corretaje de Wall Street reflejan un panorama macroeconómico altamente polarizado.
Factores clave que determinan las proyecciones
- Capacidad de generación de beneficios frente a la contracción de múltiplos: El motor fundamental sigue siendo el beneficio empresarial, que experimentó un auge en 2026, con trimestres consecutivos con crecimientos superiores al 20%. Sin embargo, los analistas prevén una marcada desaceleración en la expansión de los beneficios de cara a 2027.
- Ampliación de la amplitud del mercado: Durante gran parte del repunte, el crecimiento estuvo fuertemente concentrado en la parte superior, específicamente en valores de megacapitalización relacionados con la inteligencia artificial. Indicadores técnicos recientes muestran que la participación en el mercado se está ampliando hacia empresas más pequeñas y sectores cíclicos, una dinámica que históricamente prolonga las tendencias alcistas.
¿Se acerca el final de este «bull market»?
Existen varias señales de alerta técnicas y macroeconómicas que sugieren que el mercado alcista muestra signos de agotamiento subyacente, incluso mientras el índice S&P 500 se mantiene cerca de sus máximos históricos. Si bien un mercado alcista de cuatro años de antigüedad suele contar con una gran solidez estructural, los analistas están observando tres señales subyacentes destacadas que indican que podría estar perdiendo impulso.
1. Deterioro acusado de la amplitud del mercado (la señal de las «puntocom»)
La señal más llamativa es el grave deterioro de la amplitud del mercado, es decir, la medida de cuántas acciones individuales participan en el movimiento alcista del índice.
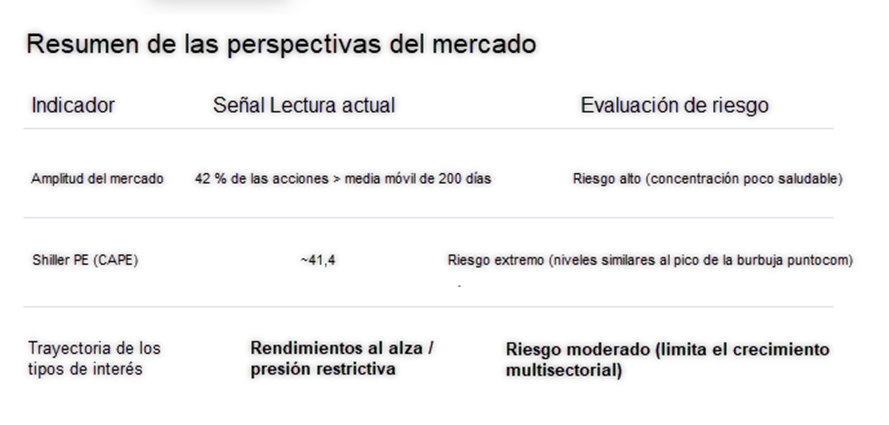
- La divergencia: A fecha de octubre de 2026, el S&P 500 cotiza a menos del 1 % de su máximo histórico; sin embargo, solo el 42 % de las acciones que lo componen cotizan por encima de su media móvil de 200 días.
- Precedente histórico: Según Dow Jones Market Data, la última vez que el S&P 500 alcanzó máximos históricos mientras más de la mitad de sus componentes internos se encontraban en tendencias bajistas técnicas fue en marzo de 2000, justo en el punto álgido de la burbuja de las «puntocom».
- Los factores determinantes: El índice sigue mostrando una gran concentración en los valores de mayor peso, con las acciones tecnológicas representando aproximadamente el 38 % de su ponderación. Un puñado de empresas de megacapitalización está ocultando una debilidad más profunda en sectores más amplios del mercado.
2. Niveles extremos de valoración
Los indicadores de valoración han alcanzado niveles que históricamente preceden a importantes correcciones cíclicas:
• El ratio CAPE de Shiller: El ratio CAPE (precio-beneficio ajustado cíclicamente según Shiller) del S&P 500 ha superado recientemente el nivel de 41,4. En los últimos 150 años de historia del mercado, el ratio CAPE solo había superado el umbral de 40 en una ocasión anterior: durante el auge tecnológico de 1999-2000.
• El indicador Buffett: La relación entre la capitalización bursátil total de EE.UU. y el PIB ha superado el 235 %, un máximo histórico que supera ampliamente el umbral estándar de «sobrevaloración histórica» del 120 %.
• Sobrevaloración media: Los indicadores macroeconómicos seguidos por Advisor Perspectives indican que el S&P 500 se sitúa, en promedio, un 165 % por encima de su media de valoración histórica, lo que equivale a más de tres desviaciones estándar.
3. Desaceleración del crecimiento y vientos en contra macroeconómicos
Si bien el año 2026 se ha visto impulsado por una expansión espectacular de los beneficios empresariales, las estimaciones de crecimiento futuro se enfrentan a obstáculos estructurales:
• Ajuste en el crecimiento de los beneficios: Firmas de corretaje como Panmure Liberum advierten que se prevé una fuerte caída en la vertiginosa tasa de crecimiento de los beneficios empresariales —que fue del 35 % en 2026— hasta situarse en el 15 % para 2027.
• El retorno de las presiones sobre los tipos de interés: La inflación persistente (con una lectura reciente del 2,7 %) y el fuerte aumento de los precios de la energía han generado expectativas de que la Reserva Federal podría aplicar nuevas subidas de tipos de interés antes de que finalice el año. Unos costes de capital más elevados ejercen una presión bajista inmediata sobre los modelos de expansión de múltiplos aplicados a empresas tecnológicas con valoraciones elevadas.
Resumen de las perspectivas del mercado
Como siempre, la formación y el control del riesgo son lo primero. Consulte la información completa