

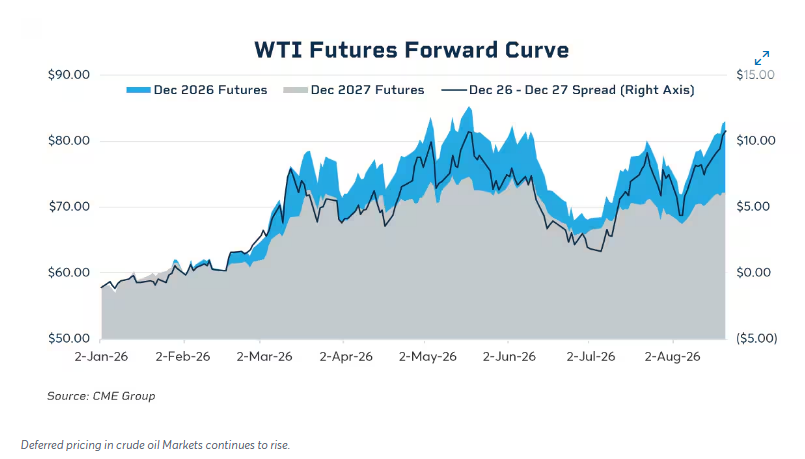
Los mercados energéticos mundiales atraviesan un periodo prolongado de elevada volatilidad, tanto en el mercado del crudo como en el de los productos refinados, a raíz de los importantes conflictos en Ucrania y en Oriente Medio.
Todo apunta a que la volatilidad de los precios del crudo y de los productos refinados seguirá aumentando, lo que genera oportunidades para la gestión del riesgo de precios en los mercados de futuros y opciones. Productos de futuros de referencia —como el crudo WTI de CME Group, la gasolina RBOB de Nueva York y el diésel ULSD del puerto de Nueva York— han registrado sólidos volúmenes de negociación por parte de empresas internacionales; esto ocurre mientras los inventarios continúan disminuyendo, obligando a los mercados a reajustar los flujos energéticos para seguir satisfaciendo la demanda.
Los mercados europeos y asiáticos han sido los más afectados por el reciente conflicto en Irán, en un contexto de aperturas y cierres intermitentes del estrecho de Ormuz. A medida que los compradores internacionales compiten por una oferta limitada de cargamentos, EE.UU. ha surgido como un proveedor clave, aprovechando su capacidad de escala para abastecer a los mercados mundiales.
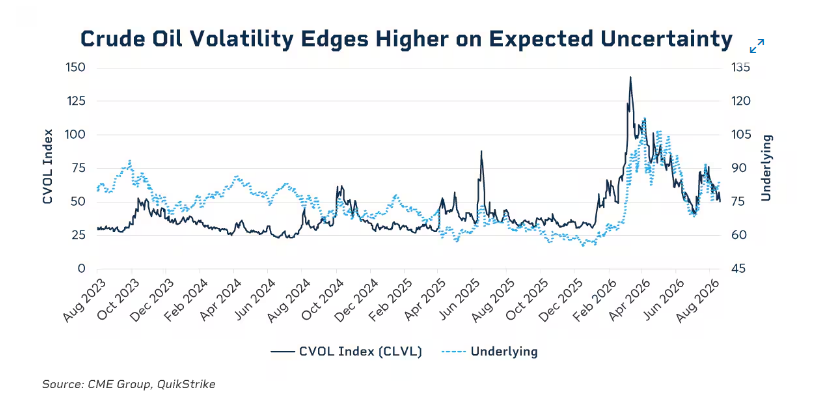
La curva de futuros del petróleo se reconfigura ante la cambiante dinámica del mercado
La curva de futuros (o curva a plazo) actúa como un indicador clave, basado en el mercado, del equilibrio inmediato entre oferta y demanda. Tras el estallido del conflicto en Irán, los mercados mundiales de crudo entraron en una fase de fuerte *backwardation* (o mercado invertido), una estructura en la que los contratos a corto plazo cotizan con prima respecto a las posiciones a más largo plazo. Antes del conflicto, en febrero de 2026, el diferencial de calendario (*calendar spread*) del WTI entre diciembre de 2026 y diciembre de 2027 se situaba en aproximadamente 0,10 dólares por barril. Para mayo de 2026, dicho diferencial superó los 10,00 dólares por barril, mostrando una volatilidad persistente.
Este comportamiento del mercado refleja la evolución del sentimiento respecto a la escasez de oferta física y los flujos regionales de exportación, impulsado por la alternancia entre negociaciones de tregua y la reanudación de las hostilidades en Oriente Medio.
Interrupción del suministro en toda la cadena: el impacto en los productos refinados
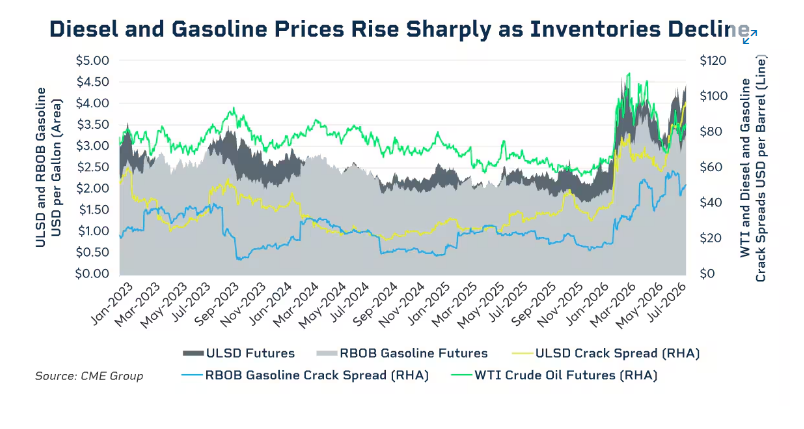
Las continuas perturbaciones en el estrecho de Ormuz tienen un alcance generalizado y han restringido el suministro tanto de crudo como de productos refinados, dado que dicho estrecho constituye el principal cuello de botella para los envíos que entran y salen del golfo Pérsico. Esta restricción de la oferta se refleja claramente en los principales indicadores de referencia de productos refinados, como los mercados de futuros de ULSD (diésel de ultra bajo contenido de azufre) en el puerto de Nueva York (CME) y de gasolina RBOB, donde tanto los precios absolutos como los márgenes de refinado o *crack spreads* (la diferencia de precio entre el valor de mercado de los productos refinados y el del crudo) se mantienen cerca de máximos históricos. En agosto, los márgenes de refinado del diésel en EE.UU. llegaron a alcanzar los 100 dólares por barril, el nivel más alto jamás registrado. A medida que los inventarios continúan disminuyendo a nivel mundial debido a los bajos niveles de reposición, los productos refinados podrían enfrentarse a un periodo prolongado de precios elevados. Con 103,3 millones de barriles, las existencias totales de destilados se mantienen casi un 9,5 % por debajo de las cifras de hace un año y también por debajo del promedio de los últimos cinco años. Como resultado, los precios minoristas del diésel y la gasolina en EE.UU. se encuentran en máximos históricos.
Las refinerías de Asia-Pacífico recurren a los mercados estadounidenses
En un contexto de escasez generalizada de oferta y precios sostenidos del crudo, EE.UU. ha consolidado su posición como una potencia exportadora mundial; las exportaciones totales de crudo y productos refinados alcanzaron máximos históricos de más de 13,5 millones de barriles diarios (bpd) en mayo de 2026, lo que supone un aumento interanual del 30 %. Impulsados por una sólida producción nacional y una creciente demanda mundial —especialmente como sustituto de los suministros de Oriente Medio afectados por interrupciones—, los volúmenes semanales de exportación de crudo estadounidense se han mantenido constantemente entre los 4 y 5 millones de bpd a lo largo del año, según los últimos datos de la Administración de Información Energética (EIA).
Un volumen considerable de crudo estadounidense se destina a las mayores economías de Asia. Tras el levantamiento de la prohibición de exportación de EE.UU. en 2016, los envíos a Asia crecieron significativamente, representando a menudo entre el 40 % y el 50 % del total de las exportaciones de crudo estadounidense, antes de que los compradores europeos aumentaran su consumo a raíz de la guerra entre Rusia y Ucrania.
Ahora, el reciente conflicto en Oriente Medio ha obligado a las refinerías asiáticas a incrementar nuevamente la adquisición de barriles estadounidenses. Asia suele depender de Oriente Medio para aproximadamente el 60 % de sus importaciones de crudo, lo que deja a la región altamente vulnerable a la crisis actual.
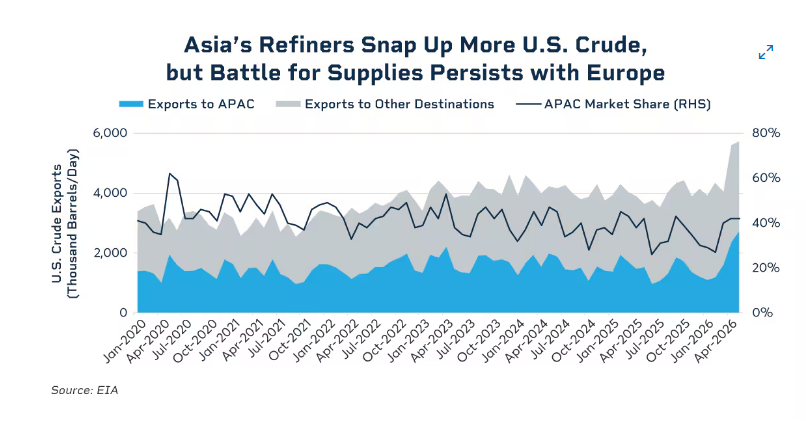
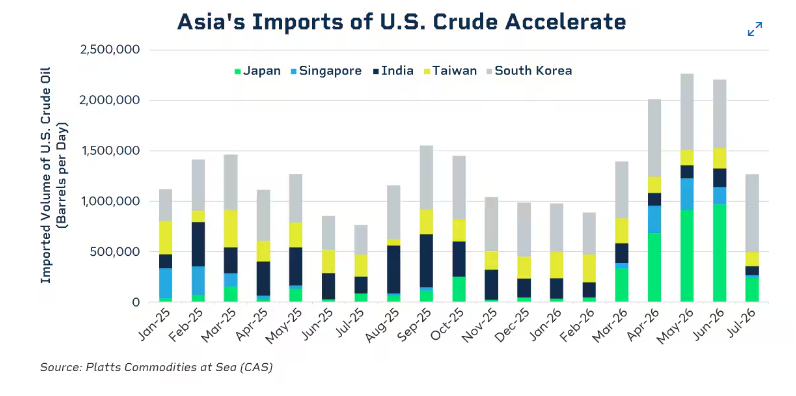
Las exportaciones de crudo de EE.UU. alcanzaron un máximo histórico mensual de 5,6 millones de barriles diarios (bpd) en mayo de 2026, según los últimos datos de S&P Global Commodities at Sea. Las exportaciones a los mercados asiáticos superaron el nivel de 2,5 millones de bpd por primera vez en mayo de 2026, impulsadas en parte por volúmenes de importación récord procedentes de Corea del Sur y Japón.
Si bien Corea del Sur ha sido durante mucho tiempo un importante consumidor de crudo estadounidense y aceleró rápidamente sus compras ante la escasez de suministro, Japón —que tradicionalmente obtiene más del 90 % de su crudo de Oriente Medio— ha realizado un giro drástico hacia EE.UU. en busca de fuentes alternativas de abastecimiento.
Del mismo modo, Singapur, un centro regional clave de refinación, ha reanudado la compra activa de crudo estadounidense mientras los flujos a través del estrecho de Ormuz continúan gravemente perturbados. Sin embargo, la proporción total de crudo que llega a Asia desde EE.UU. se mantuvo en torno a su media histórica del 40 %, lo que puede ser atribuido en gran medida al aumento de los volúmenes de importación en otras regiones, como Europa.
Crecen las demandas europeas de fuentes alternativas de crudo
El mercado europeo ha estado bajo presión desde la invasión rusa de Ucrania en 2022, enfrentándose a las consecuencias económicas de una drástica reducción del suministro de gas natural ruso en el mercado al contado (*spot*). La región ha estado importando mayores volúmenes de gas natural estadounidense en forma de gas natural licuado (GNL) y vuelve a recurrir a EE. UU. para tratar de mitigar los peores efectos del conflicto en Irán.
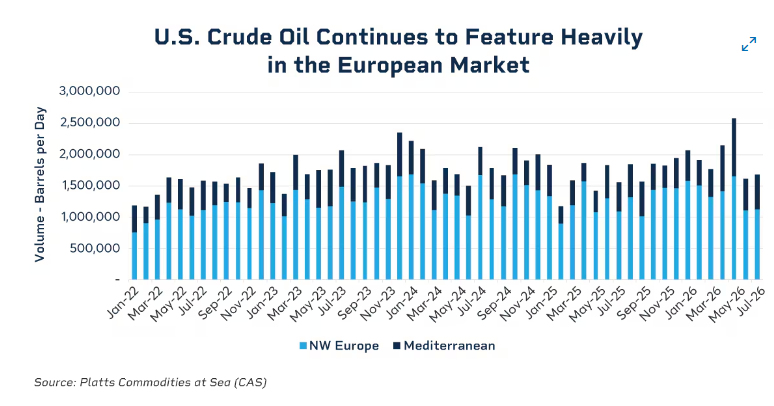
Los datos más recientes sobre las exportaciones de crudo desde la costa del Golfo de EE.UU. muestran un aumento notable en el volumen total vendido al noroeste de Europa y al Mediterráneo, superando los 2 millones de barriles diarios (bpd) en el primer semestre de 2026, lo que supone un incremento de alrededor del 20 % respecto al mismo periodo del año anterior. A medida que se agudiza la escasez de barriles procedentes de Oriente Medio y aumenta la probabilidad de precios más altos, las refinerías han buscado proveedores alternativos en regiones donde el suministro se considera más accesible. EE.UU. se percibe como una alternativa fiable para el mercado.
Estos cambios refuerzan el papel de los contratos de futuros del WTI de CME Group en el escenario mundial, ya que las refinerías quedan más directamente vinculadas al precio de referencia estadounidense. La relevancia del WTI también se vio impulsada por la evolución del mercado de crudo del Mar del Norte tras la decisión tomada en 2023 de incluir el WTI Midland en el complejo de precios *Dated Brent*.
El aumento de los flujos desde EE.UU. genera más oportunidades de fijación de precios vinculados al WTI
Las tensiones geopolíticas que afectan a los precios del crudo han modificado considerablemente los flujos energéticos a escala mundial. La guerra en Ucrania y el conflicto militar en curso en Irán —con el consiguiente cierre del estrecho de Ormuz— han alterado los canales tradicionales de suministro de crudo, especialmente en la región de Asia-Pacífico y en Europa. La importancia del WTI como referencia mundial va en aumento, dado que su sistema de precios ya se utiliza ampliamente en la cuenca del Atlántico.
Al mismo tiempo, el hecho de que las refinerías asiáticas sigan procesando grandes volúmenes de crudo estadounidense probablemente reforzará el papel que desempeña el WTI en el mercado global. En una era marcada por interrupciones en el suministro y una volatilidad de precios sin precedentes, la fijación de precios del petróleo vinculada al WTI cobra más relevancia que nunca.
Como siempre, la formación y el control del riesgo son lo primero. Consulte la información completa