
Bitcoin está protagonizando un fenómeno que, a primera vista, no parece tener mucho sentido.
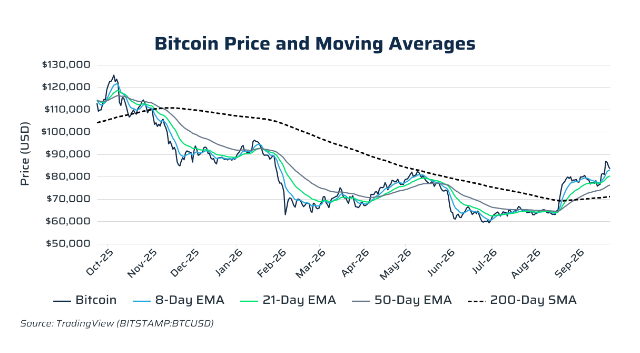
Durante gran parte del verano de 2026, cuando la volatilidad implícita de Bitcoin (medida por el índice CME CF Bitcoin Volatility Index, o BVXS) oscilaba entre el 35 % y el 45 %, la criptomoneda parecía estancada: cotizaba de forma lateral en el rango de los 60 000 dólares, aproximadamente un 50 % por debajo de su máximo histórico alcanzado en septiembre de 2025. En cierto modo, este descenso tenía lógica.
En septiembre de 2025, el consenso era que la Reserva Federal estaba iniciando un ciclo de flexibilización monetaria y que los tipos de interés seguirían bajando. La Reserva Federal efectivamente recortó los tipos, pero para cuando se produjo el último recorte en diciembre, Bitcoin ya había comenzado su caída. Cerró 2025 en torno a los 90 000 dólares, para luego seguir bajando hasta tocar mínimos del ciclo cerca de los 59 000 dólares en junio de 2026.
La explicación tradicional parecía sencilla. En igualdad de condiciones, los activos que no generan rendimientos —como el oro o Bitcoin— tienden a beneficiarse de unos tipos de interés más bajos. Cuando los tipos son elevados, el coste de oportunidad de mantener un activo que no produce ingresos se convierte en un obstáculo importante. Esta tesis resulta fundamentalmente coherente para la mayoría de los operadores y analistas; de hecho, durante gran parte de 2026, la evolución del precio de Bitcoin pareció ajustarse a este planteamiento, hasta que algo cambió este verano.
Un repunte inesperado
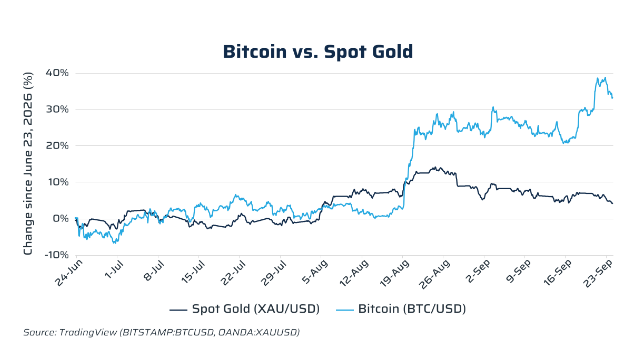
El 19 de agosto, Bitcoin inició un fuerte movimiento alcista, registrando una subida de más del 30 % hasta el 21 de septiembre. Este repunte resultó especialmente interesante si se tiene en cuenta lo que estaba ocurriendo en el resto del mercado.
Los rendimientos de los bonos del Tesoro estadounidense subían con fuerza al mismo tiempo que Bitcoin experimentaba su ascenso. El rendimiento del bono del Tesoro a 10 años se situaba en torno al 4,7 % a mediados de agosto, para luego superar el 5 % a mediados de septiembre. El rendimiento a 2 años —más estrechamente vinculado a las expectativas sobre la política de la Reserva Federal— siguió una trayectoria similar, pasando de aproximadamente un 4,2 % a un 4,75 %.
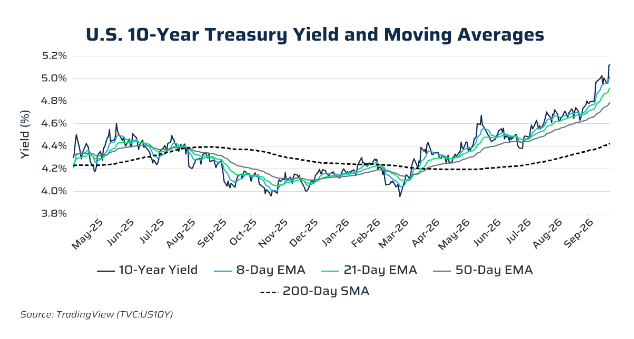
Luego, el 16 de septiembre, la Reserva Federal presentó otro posible obstáculo para los alcistas del bitcoin al aumentar las tasas de interés en 25 puntos básicos. En otras palabras, el bitcoin estaba subiendo mientras uno de los factores macroeconómicos que, según se suele señalar, favorecían su avance, se movía en la dirección opuesta.
El catalizador regulatorio que no llegó a materializarse
La cuestión regulatoria resultó, quizás, aún más interesante. Al comienzo del repunte, algunos analistas atribuyeron la fortaleza del bitcoin a la expectativa de que la Ley CLARITY (CLARITY Act) saliera adelante. Esta legislación tenía como objetivo establecer un marco regulatorio más definido para los activos digitales, lo cual podría haber fomentado una mayor participación institucional al reducir la incertidumbre regulatoria.
Sin embargo, ese catalizador también se desvaneció. El 15 de septiembre, el Senado no logró sacar adelante la Ley CLARITY, al no alcanzar los 60 votos necesarios. Tras la votación, el bitcoin cayó inicialmente alrededor de un 5%, pero el descenso fue breve. El mercado restó importancia rápidamente a este contratiempo, y el bitcoin siguió subiendo durante la segunda quincena de septiembre.
El bitcoin repuntó sin la ayuda de tasas de interés más bajas, a pesar de un marcado aumento en el rendimiento de los bonos del Tesoro, e incluso después de que fracasara una iniciativa legislativa que muchos inversores habían identificado como un posible catalizador.
¿A qué estaba respondiendo el bitcoin?
La respuesta dista mucho de estar clara, pero tal vez la explicación comience con algunos movimientos inusuales por parte del Departamento del Tesoro de EE. UU. El patrón empezó a manifestarse a principios de agosto, cuando el Tesoro participó en una intervención cambiaria agresiva en apoyo a Japón y a su moneda, el yen, que se encontraba en declive. Por un momento, esta decisión generó confusión, mientras el mercado intentaba comprender sus implicaciones.
La principal preocupación era que Japón —que posee aproximadamente 1,1 billones de dólares en bonos del Tesoro estadounidense— pudiera verse obligado a vender parte de estos activos para respaldar su moneda. Independientemente de si esa era realmente la preocupación del Tesoro, el mercado pareció percibir temor ante esta medida. La reacción inicial fue comprar oro, que subió cerca de un 14% en cuestión de días.
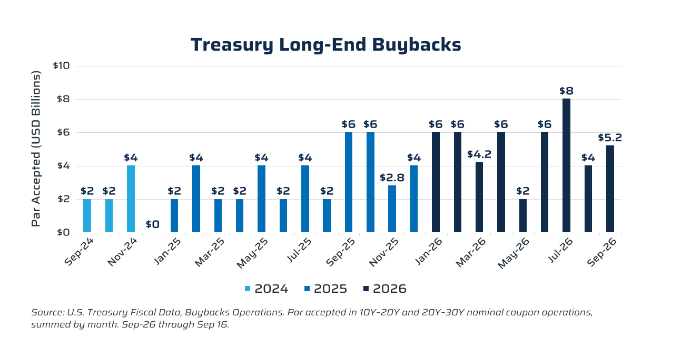
El escenario relacionado con Japón se vio, además, acelerado por otros dos anuncios del Departamento del Tesoro. En primer lugar, el Tesoro anunció que duplicaría sus recompras de bonos a más largo plazo, presumiblemente en un intento por frenar o revertir el preocupante aumento de los rendimientos a largo plazo. Posteriormente, surgió la sugerencia de que podría llegar a agotar su cuenta de efectivo con el mismo fin.
La estrategia de la «devaluación»
En conjunto, estas medidas parecieron empujar al mercado de nuevo hacia lo que podría denominarse la «estrategia de la devaluación».
La lógica es la siguiente: si los rendimientos de los bonos del Tesoro a largo plazo subían más allá de lo que las autoridades consideraban aceptable, cabía esperar que el Tesoro —y, con el tiempo, la Reserva Federal— adoptaran una postura cada vez más agresiva para intentar contenerlos. Aunque ya nadie parece pronunciar en voz alta el término «flexibilización cuantitativa», esa era, sin duda, la conclusión más lógica —y la más negativa— que cabía extraer.
El relevo del oro al bitcoin
Aquí es donde la historia da otro giro fascinante. El repunte del oro alcanzó su punto máximo y comenzó a revertirse alrededor del 25 de agosto, casi al mismo tiempo que el bitcóin empezaba a cobrar impulso. Muchos operadores atribuyeron la debilidad del oro al discurso pronunciado por Kevin Warsh, miembro de la Reserva Federal, en Jackson Hole; sin embargo, es posible que esa no sea toda la historia.
El BVXS alcanzó el 44,8 % aproximadamente en ese mismo momento —su nivel más alto en dicho periodo—, lo que sugiere que el mercado de opciones percibió el cambio de escenario antes de que el mercado al contado lo confirmara.
Otra teoría sostiene que el giro estuvo relacionado con un acontecimiento más fundamental: el conflicto en Irán. Es posible que algunos bancos centrales hayan estado vendiendo —o considerando vender— oro para respaldar sus divisas frente a un dólar que se fortalecía, o simplemente para ayudar a sufragar el coste de un petróleo cada vez más caro.
Nadie sabe con certeza si eso fue lo que ocurrió. Pero, de ser así, se explicaría algo muy interesante: la estrategia de cobertura frente a la devaluación monetaria quizá no haya desaparecido. Es posible que simplemente estuviera buscando una alternativa al oro, y que esa alternativa sea el bitcoin.
Como siempre, la formación y el control del riesgo son lo primero. Consulte la información completa